
Segurança e Golpes
Imposto sobre cripto em 2026: MP 1303 caducou — o que vale agora para quem usa a Binance
A MP 1.303 caducou sem virar lei e a alíquota única de 17,5% nunca entrou em vigor. Entenda as regras que realmente valem em 2026 — isenção de R$ 35 mil, lei das offshores, DeCripto — e o que fazer agora se você usa a Binance.
Se você opera cripto no Brasil, preste atenção em duas coisas antes de qualquer outra: primeiro, a MP 1.303/2025 — aquela que criaria um imposto único de 17,5% sobre cripto — caducou sem nunca virar lei, então a regra de 17,5% que ainda circula em muitos artigos antigos simplesmente não existe. Segundo, e mais urgente: em agosto de 2026 vence a primeira DeCripto mensal, a nova declaração criada pela IN RFB 2.291/2025 que passou a exigir, desde 1º de julho de 2026, que pessoas físicas reportem por conta própria operações em corretoras estrangeiras, DEX e P2P acima de R$ 35.000 por mês. Ou seja: se julho foi um mês movimentado na sua conta da Binance, você pode ter uma obrigação nova para cumprir já nas próximas semanas.
Este guia organiza o que realmente vale em 2026, com base no status oficial da MP no Congresso Nacional e nas normas da Receita Federal, e termina com um checklist prático para quem usa a Binance. Todas as informações foram verificadas em 27/07/2026.
Em resumo (TL;DR)
- Não existe alíquota única de 17,5% em 2026. A MP 1.303/2025 caducou em 08/10/2025 sem ser votada no mérito; o status oficial no Congresso é "Sem eficácia". Artigos que afirmam o contrário estão desatualizados.
- A isenção de R$ 35.000/mês continua valendo para vendas em corretoras nacionais e P2P dentro do Brasil (regime de ganho de capital).
- Corretoras nacionais: ganho acima da isenção paga 15% a 22,5% (progressivo), apurado mês a mês no GCAP e pago via DARF código 4600.
- Corretoras estrangeiras (Binance internacional): pela Lei 14.754/2023 ("lei das offshores"), os ganhos são tratados como aplicação financeira no exterior — 15% fixos, apurados anualmente na declaração de IR, sem isenção mensal de R$ 35 mil.
- DeCripto: a IN RFB 2.291/2025 substituiu a IN 1888/2019. Desde 01/07/2026, pessoa física que movimentar mais de R$ 35.000/mês em exchange estrangeira, DEX ou P2P precisa declarar mensalmente via e-CAC. A primeira entrega é em agosto de 2026.
- Posição em carteira: custo de aquisição a partir de R$ 5.000 deve ser declarado em Bens e Direitos, Grupo 08.
O que aconteceu com a MP 1.303 (e por que tanta gente ainda erra)
A Medida Provisória 1.303/2025 propunha reformular a tributação de aplicações financeiras e incluía uma alíquota única de 17,5% para ganhos com criptoativos (a versão aprovada na comissão mista chegou a mencionar 18%). Ela gerou uma enxurrada de manchetes em 2025 — e é exatamente daí que vem a confusão que persiste até hoje.
O desfecho: em 8 de outubro de 2025, último dia do prazo constitucional de vigência, a Câmara dos Deputados aprovou por 251 votos a 193 a retirada da MP da pauta. Sem votação no mérito dentro do prazo, a medida caducou. No sistema do Congresso Nacional, o status oficial da matéria é "Sem eficácia" — você pode conferir na página da MP 1.303 no Congresso Nacional.
Consequência prática: nada do que a MP propunha para cripto entrou em vigor. Nem os 17,5%, nem os 18% da comissão, nem o fim da isenção mensal que ela previa. O que vale em 2026 é o arcabouço que já existia antes da MP — com uma novidade relevante do lado das obrigações acessórias (a DeCripto, que veremos adiante). Se você leu em algum lugar que "em 2026 toda venda de cripto paga 17,5%", pode descartar: a fonte está desatualizada.
Se você está começando do zero, vale ler antes o nosso guia básico de imposto de renda para cripto no Brasil; este artigo aqui foca no que mudou (e no que não mudou) para 2026.
As regras que valem de verdade em 2026: duas trilhas
O ponto central que muita gente ignora: o tratamento tributário depende de onde você opera. Há duas trilhas distintas.
Trilha 1 — Corretoras nacionais e P2P dentro do Brasil (regime nacional)
Vale o regime clássico de ganho de capital:
- Isenção: se o total de vendas de criptoativos no mês (somando todas as alienações) não passar de R$ 35.000, o ganho é isento. Atenção: o limite é sobre o valor vendido, não sobre o lucro.
- Alíquotas: ultrapassado o limite, o ganho do mês é tributado de forma progressiva — 15% até R$ 5 milhões, 17,5% de R$ 5 a 10 milhões, 20% de R$ 10 a 30 milhões e 22,5% acima disso.
- Apuração e pagamento: mês a mês, no programa GCAP da Receita, com DARF código 4600 pago até o último dia útil do mês seguinte à venda.
- Troca de cripto por cripto conta: permutar BTC por ETH, ou qualquer cripto por stablecoin, é alienação e entra no cálculo — mesmo sem passar por reais.
- Prejuízos: perdas apuradas no GCAP podem ser compensadas com ganhos de meses seguintes, dentro das regras do programa.
Trilha 2 — Corretoras estrangeiras, como a Binance internacional (Lei 14.754/2023)
Para quem opera na plataforma internacional da Binance ou em outras exchanges sem CNPJ no Brasil, o entendimento predominante é que se aplica a Lei 14.754/2023, a chamada "lei das offshores":
- Os criptoativos mantidos no exterior são tratados como aplicação financeira no exterior.
- Alíquota fixa de 15% sobre os rendimentos/ganhos.
- Apuração anual, na Declaração de Ajuste Anual (DAA/IRPF) — não há GCAP mensal nem DARF 4600.
- Não há isenção de R$ 35.000/mês nessa trilha: qualquer ganho, por menor que seja, entra na conta anual.
- Prejuízos podem ser compensados com rendimentos de outras aplicações financeiras no exterior dentro do mesmo ano-calendário.
Nota de honestidade intelectual: esse enquadramento vem do perguntas-e-respostas da Receita Federal e da leitura dominante entre tributaristas e veículos especializados (InfoMoney, entre outros). Esse enquadramento foi consolidado principalmente pela regulamentação e pelas orientações da própria Receita (IN RFB 2.180/2024 e perguntas-e-respostas), mais do que por menção expressa e literal no texto legal — e ainda há pontos com margem de interpretação. Para valores relevantes, consulte um contador ou advogado tributarista antes de definir sua estratégia.
Comparativo rápido
| Corretora nacional / P2P no Brasil | Corretora estrangeira (ex.: Binance internacional) | |
|---|---|---|
| Base legal | Regime de ganho de capital | Lei 14.754/2023 (lei das offshores) |
| Isenção mensal de R$ 35 mil | Sim | Não |
| Alíquota | 15% a 22,5% (progressiva) | 15% fixa |
| Apuração | Mensal (GCAP) | Anual (DAA/IRPF) |
| Pagamento | DARF 4600 até o último dia útil do mês seguinte | No ajuste anual |
| Cripto-por-cripto | É alienação, entra no cálculo | Entra na apuração anual |
| Compensação de prejuízo | Com ganhos de meses seguintes (GCAP) | Com outras aplicações no exterior, no mesmo ano |
Independentemente da trilha, quem tinha criptoativos com custo de aquisição igual ou superior a R$ 5.000 precisa declará-los na ficha Bens e Direitos, Grupo 08 da declaração anual: código 01 para Bitcoin, 02 para altcoins e 03 para stablecoins.
DeCripto: a nova obrigação que estreia agora
Aqui está a grande novidade de 2026 — e o motivo de este artigo ser publicado agora. A IN RFB 2.291/2025 revogou a antiga IN 1888/2019 e criou a DeCripto, a nova declaração de criptoativos da Receita Federal, alinhada ao padrão internacional CARF da OCDE. Ela está em vigor desde janeiro de 2026, e a parte que atinge diretamente a pessoa física começou em 1º de julho de 2026.
Quem precisa declarar: pessoas físicas cujas operações com criptoativos em corretoras estrangeiras, DEXs ou P2P ultrapassem R$ 35.000 no total do mês. Operações feitas exclusivamente em corretoras nacionais continuam sendo reportadas pelas próprias corretoras — nesse caso, o usuário não precisa fazer nada na DeCripto.
Quando e como: a declaração é mensal e individualizada, entregue pelo e-CAC. Com a obrigação valendo desde 01/07/2026, a primeira entrega ocorre em agosto de 2026, referente às operações de julho. Se você movimentou mais de R$ 35 mil na Binance internacional em julho, a sua estreia na DeCripto é agora.
Penalidades: atraso na entrega gera multa de R$ 100 por mês; omissão ou informação incorreta, multa de 1,5% do valor da operação. Como os valores de multa podem ser ajustados e comportam detalhes, confirme sempre no texto da IN — a porta de entrada oficial é a página de criptoativos da Receita Federal.
Repare no detalhe importante: a DeCripto é obrigação acessória (informar), separada do imposto em si (pagar). Você pode ter DeCripto a entregar mesmo num mês em que teve prejuízo — o gatilho é o volume movimentado, não o lucro.
Checklist prático para quem usa a Binance
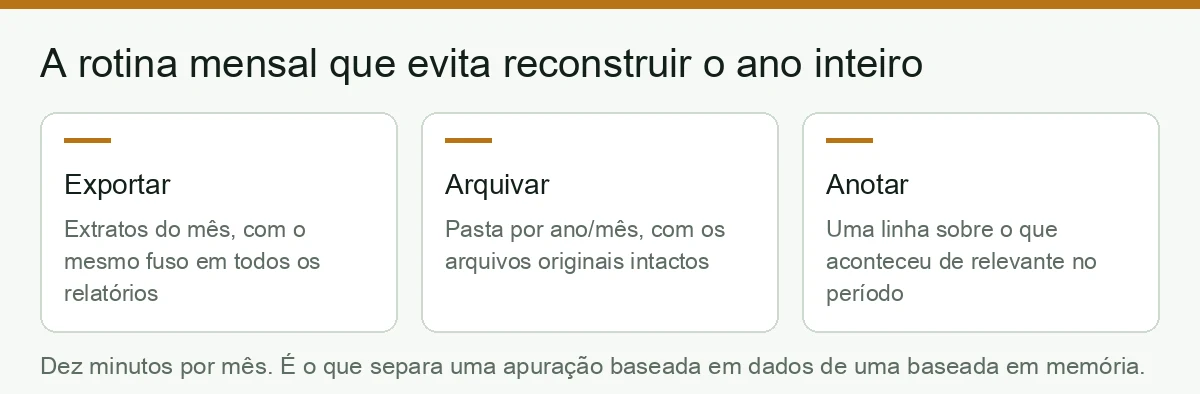
- Exporte e arquive seus extratos todo mês. Relatórios de trades, depósitos, saques e conversões são a base de qualquer apuração — e da DeCripto. Veja o passo a passo em como exportar o extrato da Binance para o IRPF.
- Separe as trilhas. Registre à parte o que você opera em plataforma estrangeira (regra anual de 15%) e o que passa por corretoras nacionais ou P2P no Brasil (regime mensal com isenção de R$ 35 mil).
- Monitore a linha dos R$ 35.000 mensais. Ela aparece duas vezes: como teto de isenção na trilha nacional e como gatilho da DeCripto nas operações em exchange estrangeira, DEX e P2P. Uma planilha simples com o volume acumulado do mês resolve.
- Lembre que cripto-por-cripto conta. Converter BTC em USDT é alienação na trilha nacional e compõe o volume movimentado para fins de DeCripto.
- Não confunda taxa com imposto. As taxas de negociação reduzem seu resultado e entram no custo — entenda-as em nosso guia de taxas da Binance no Brasil.
- Declare a posição em carteira. Custo de aquisição a partir de R$ 5.000: ficha Bens e Direitos, Grupo 08, códigos 01/02/03.
- Movimentou muito? Procure um contador. Especialmente na trilha estrangeira, onde há margem interpretativa na lei.
Perguntas frequentes
A alíquota única de 17,5% está valendo em 2026? Não. Ela constava da MP 1.303/2025, que caducou em 08/10/2025 sem virar lei (retirada de pauta aprovada por 251 a 193 na Câmara no último dia do prazo). Status oficial: "Sem eficácia". Nenhuma alíquota única entrou em vigor.
A isenção de R$ 35 mil por mês acabou? Não — ela continua valendo em 2026 para a trilha nacional (vendas em corretoras brasileiras e P2P no Brasil). O que não existe é isenção mensal na trilha das corretoras estrangeiras, regida pela Lei 14.754/2023.
Troca de cripto por cripto paga imposto? Na trilha nacional, sim: é alienação e entra no cálculo do mês, mesmo sem converter para reais. Na trilha estrangeira, o resultado compõe a apuração anual.
Tenho cripto parada na carteira. Preciso declarar? Se o custo de aquisição for de R$ 5.000 ou mais, sim — em Bens e Direitos, Grupo 08. Declarar posse não gera imposto; imposto só incide sobre ganhos.
Preciso entregar a DeCripto? Só se as suas operações em corretora estrangeira, DEX ou P2P passarem de R$ 35.000 no mês. Quem opera apenas em corretora nacional é reportado pela própria exchange.
A regra pode mudar de novo? Pode. O governo já sinalizou interesse em retomar partes da MP 1.303 por outros caminhos legislativos. Por enquanto, valem as regras descritas aqui — acompanhe os canais oficiais.
Aviso importante
Este artigo tem caráter informativo e não constitui aconselhamento tributário. As regras podem mudar, e casos concretos têm particularidades que um guia geral não cobre. Em caso de dúvida ou divergência, prevalecem sempre as normas e orientações oficiais da Receita Federal e do Congresso Nacional. Informações verificadas em 27/07/2026.
Aviso de risco: criptomoedas são ativos voláteis e de alto risco; você pode perder todo o seu capital. Este conteúdo é apenas educativo e informativo e não constitui aconselhamento financeiro, jurídico nem tributário.
Aviso regional: este site é direcionado a leitores do Brasil. Não é direcionado a residentes da China continental, dos Estados Unidos, do Reino Unido nem do Canadá. Verifique e cumpra a legislação vigente no seu país.